


Quem tem um precatório aprende cedo a regra do jogo: só existe crédito depois do trânsito em julgado, o pagamento segue ordem cronológica e a espera pode durar anos. É uma regra dura, mas é a regra. O problema aparece quando casos recentes no TRF1 mostram precatórios bilionários expedidos antes dessa etapa, sem as mesmas condições exigidas do credor comum.
Este texto faz uma análise crítica dessa assimetria e explica o que ela significa para quem espera receber.
Qual é a regra para o credor comum?
O precatório nasce depois do trânsito em julgado da fase de execução, quando não cabe mais recurso. Em seguida, entra na ordem cronológica prevista no artigo 100 da Constituição Federal, e o pagamento acontece no cronograma do ente devedor. Para a União, créditos de até 60 salários mínimos seguem pelo caminho mais rápido da RPV.
Na prática, o credor comum cumpre cada etapa, aguarda o tribunal e convive com prazos que raramente são os que a lei sugere. Ninguém antecipa o pagamento dele porque ele “tem pressa”. A pressa, aliás, é justamente o motivo pelo qual muita gente decide negociar o crédito com deságio.
O que aconteceu no TRF1?
Em setembro, a Corregedoria Nacional de Justiça mandou cancelar 16 precatórios do TRF1, somando cerca de R$ 4,7 bilhões, por terem sido expedidos antes do trânsito em julgado da execução. Os valores estavam retidos em contas judiciais desde dezembro de 2023, ou seja, quase três anos fora da Conta Única do Tesouro.
Um detalhe pesa na análise: o cancelamento já havia sido determinado pela 6ª Vara Federal Cível do Distrito Federal, mas sua execução foi suspensa pela própria Presidência do TRF1. A Corregedoria Nacional precisou restabelecer a ordem, em decisão liminar, citando que o Plenário do CNJ já havia considerado ilegal esse tipo de expedição antecipada.
Em outra frente, a apuração do Metrópoles sobre a Tunep, tabela debatida no STF para pagamentos do SUS a hospitais filantrópicos, relatou que, em quatro varas do TRF1, precatórios foram expedidos antes do trânsito em julgado. Em outros três casos, houve também pagamento antes dessa etapa. O corregedor regional abriu sindicância, que é uma fase de apuração e não uma conclusão sobre o mérito.
Onde está a assimetria?
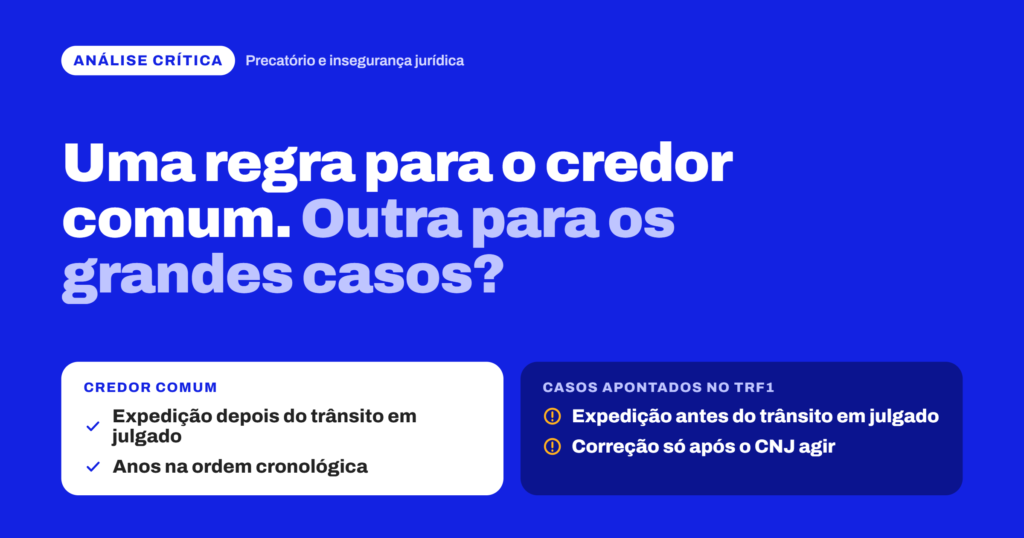
A comparação mais direta é esta:
| Credor comum | Casos apontados no TRF1 |
Momento da expedição | Depois do trânsito em julgado | Antes do trânsito em julgado |
Pagamento | Ordem cronológica, no cronograma do ente | Valores retidos em conta, em alguns casos pagos antes da etapa final |
Prazo | Anos de espera | Dinheiro movimentado antes de a decisão ser definitiva |
Controle | Rigor formal em cada etapa | Correção só depois de provocação do CNJ |
A crítica não é que o rigor existe. É que ele deveria ser o mesmo para todos. Quando o sistema exige do pequeno credor aquilo que dispensa em operações de valor muito maior, o que se perde não é só dinheiro público. Perde-se a confiança de que a regra é, de fato, geral.
Por que isso é um problema para quem espera?
Há três efeitos concretos para o credor comum.
- O tempo. Cada precatório expedido fora de ordem ocupa espaço e atenção do mesmo sistema que deveria pagar quem cumpriu todas as etapas. Mesmo que o cancelamento ocorra depois, os anos de espera de quem aguarda já passaram.
- O preço da incerteza. Quando o mercado percebe que créditos podem ser cancelados, o risco entra na conta. Em tese, esse risco aumenta o custo de quem tenta antecipar o recebimento, e quem sente primeiro é o credor que precisa do dinheiro.
- O peso das novas travas. Como resposta à desconfiança, CNJ e Banco Central propõem escritura pública, registro eletrônico e novos limites para cessões. A intenção é proteger o credor, mas a conta de custos e burocracia tende a cair também sobre quem nunca teve problema nenhum.
O que se pode dizer em defesa do sistema?
Há argumentos legítimos do outro lado. A Corregedoria Nacional agiu, a Corregedoria regional abriu sindicância e o Plenário do CNJ já havia fixado entendimento sobre a prática. Isso mostra que existem mecanismos de correção. Também é importante lembrar que sindicância não é condenação, e que os magistrados e partes citados têm direito ao contraditório.
A pergunta que fica é outra: se a correção só chega depois de provocação, e depois de quase três anos, o controle é preventivo ou apenas reativo? É nesse ponto que a crítica faz sentido, e é aí que a regra única precisa ser cobrada.
O que o credor comum pode fazer?
Ele não controla o tribunal, mas controla o que sabe do próprio crédito. Três cuidados ajudam:
- Confirmar o trânsito em julgado do processo e a fase da requisição no sistema do tribunal.
- Guardar a documentação que comprova a titularidade e o valor líquido disponível.
- Comparar propostas pelo valor final na conta e pedir por escrito todas as despesas, incluindo as de formalização.
Para quem decide não esperar o cronograma do tribunal, a antecipação por cessão de direitos é uma alternativa legal. O ponto central é escolher um comprador que analise o crédito a partir de decisão definitiva, e não de expectativa.
Como o LCbank trata essa questão?
O LCbank, empresa de Brasília fundada em 20 de outubro de 2021, compra créditos judiciais federais já constituídos: Precatório Federal, RPV Federal, honorários advocatícios, ações contra a União com trânsito em julgado e processos contra o INSS. A análise parte do trânsito em julgado ou da fase de cálculo, exatamente o critério que os casos do TRF1 colocaram em evidência.
A operação conta com o LCBANK FIDC-NP, registrado na CVM (Ato Declaratório nº 19.412/2021), administrado pela ID Corretora de TVM, com gestão da GV Atacama Capital e rating AA (FE) pela Liberum Ratings. Não são compradas operações estaduais ou municipais.
Perguntas frequentes
Por que expedir precatório antes do trânsito em julgado é problema? Porque, enquanto cabe recurso, a dívida ainda não é definitiva. O valor pode mudar ou deixar de existir, e o dinheiro movimentado antes disso precisa, em muitos casos, ser devolvido.
Isso afeta meu precatório ou RPV federal?
Não diretamente. Os cancelamentos noticiados tratam de títulos expedidos antes do trânsito em julgado. Créditos expedidos depois dessa etapa não se enquadram nessa irregularidade.
Os juízes citados foram condenados?
Não. A sindicância é uma fase de apuração. Até aqui, o que existe é a abertura do procedimento, sem conclusão sobre o mérito.
Por que o CNJ precisou intervir?
Porque a execução do cancelamento determinado pela 6ª Vara Federal Cível do DF havia sido suspensa pela Presidência do TRF1, e a Corregedoria Nacional restabeleceu a eficácia da decisão.
A escritura pública resolve esse problema?
Ela ajuda na rastreabilidade das cessões e na prova da titularidade, mas não substitui o controle do momento em que o precatório é expedido. Por enquanto, é uma proposta de CNJ e Banco Central, ainda em análise.
O que o credor comum deve conferir antes de negociar?
Se o processo já transitou em julgado, em que fase está a requisição e qual é o valor líquido disponível para cessão.
Fontes: Agência CNJ de Notícias (cancelamento de 16 precatórios do TRF1, setembro de 2026); apuração da coluna de Andreza Matais e André Shalders, Metrópoles, 15/10/2026; CNB/SP, 08/10/2026; Migalhas, 07/10/2026.